Après la tempête : mise en sécurité, bâchage et constat
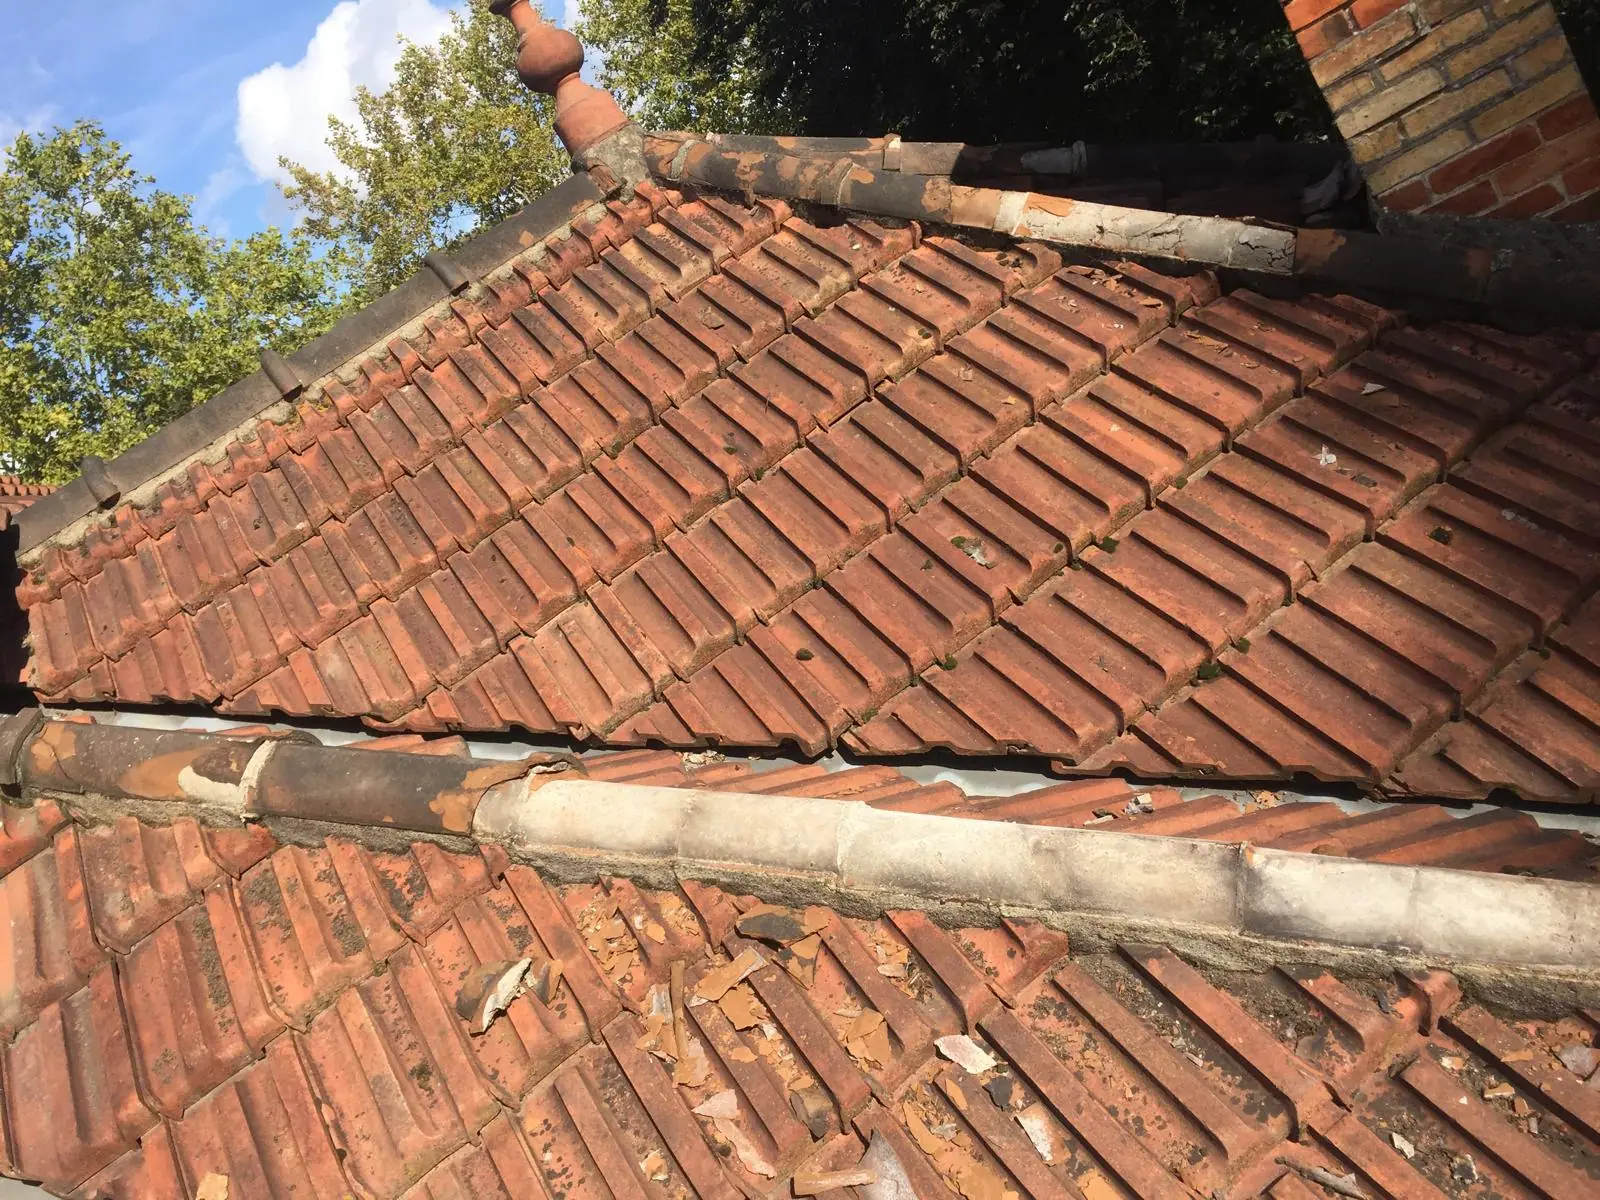
Un coup de vent passe sur le Hurepoix, et le lendemain matin trois tuiles sont au milieu de l’allée. À Marolles-en-Hurepoix (91630), sur un plateau peu abrité, c’est une scène ordinaire d’automne. Ce qui se joue dans les heures qui suivent n’est pas la réparation — elle viendra — mais deux choses : que personne ne se blesse, et que le sinistre ne s’aggrave pas.
Voici l’ordre dans lequel les gestes se font, ce que votre assureur attend de vous, et ce que recouvre exactement un bâchage d’urgence.
D’abord les personnes, ensuite le toit
Ne montez pas. C’est la seule consigne qui ne souffre aucune exception. Une couverture mouillée après un coup de vent est glissante, ses éléments ne sont plus tenus, et la plupart des accidents graves de particuliers arrivent sur une échelle appuyée contre une gouttière qui a bougé. Une tuile se remplace ; une chute de six mètres, non.
Au sol, écartez-vous du pied des murs et des rives : une tuile qui tient encore peut descendre une heure plus tard, sans nouveau coup de vent. Déplacez les voitures, éloignez les enfants, condamnez l’accès si un élément menace un passage. Ensuite seulement, occupez-vous de l’intérieur.
- un câble électrique tombé ou touché par une branche : n’approchez pas et prévenez le distributeur d’électricité ;
- un élément tombé sur la voie publique ou chez le voisin : prévenez la mairie, et le voisin en premier ;
- de l’eau qui approche d’un point lumineux ou d’un tableau électrique : coupez l’électricité de la zone concernée ;
- un plafond qui se gonfle d’eau : évacuez la pièce et surveillez de loin, il peut céder d’un coup ;
- des meubles ou des appareils sous la fuite : sortez-les, et posez une bassine si vous pouvez le faire sans risque.
⚠️ Une bâche posée par un particulier sur un toit humide est un accident qui n’a pas encore eu lieu. Le bâchage se fait en sécurité, depuis une échelle de toit ou une nacelle, avec un point d’ancrage — pas en marchant sur des liteaux qu’on ne voit pas.
Photographier depuis le sol : ces photos sont pour votre assureur
Prenez des photos avant de ranger quoi que ce soit. Elles ne servent pas à nous : elles serviront à votre assureur, et elles valent beaucoup mieux qu’une description faite de mémoire trois jours plus tard.
- une vue d’ensemble de chaque façade, pour situer les désordres dans la maison ;
- des vues plus serrées au zoom, depuis le sol ou depuis une fenêtre à l’étage — jamais depuis le toit ;
- les éléments tombés, photographiés là où ils sont tombés, avant de les ramasser ;
- l’intérieur : traces au plafond, coulures sur les murs, parquet, meubles touchés ;
- la date : conservez les fichiers d’origine, ils la portent, et une copie recadrée ne la porte plus.
Gardez aussi les morceaux cassés, même une tuile en trois parties. C’est parfois le seul moyen d’identifier un modèle qui ne se fabrique plus, et donc de savoir si la réparation se fera à l’identique ou par panachage.
Déclarer à l’assurance : trois règles qui jouent en votre faveur
Un dégât causé par le vent relève de la garantie tempête. Le code des assurances prévoit que tout contrat garantissant les dommages d’incendie sur un bâtiment couvre aussi les effets du vent dû aux tempêtes : une multirisque habitation ordinaire est donc concernée, sans option particulière à avoir souscrite.
Contrairement à une inondation, un coup de vent n’attend aucun arrêté de catastrophe naturelle. La garantie joue immédiatement, et il n’y a donc rien à attendre avant de déclarer.
Le délai de déclaration est fixé par votre contrat, mais la loi interdit qu’il soit inférieur à cinq jours ouvrés à compter du moment où vous avez connaissance du sinistre. Déclarez tôt plutôt que complètement : un premier appel ou une déclaration en ligne, puis les photos et le constat écrit ensuite.
Enfin, la plupart des contrats imposent à l’assuré de prendre les mesures conservatoires nécessaires pour empêcher l’aggravation du sinistre, et prévoient la prise en charge de ces frais. Le bâchage en est l’exemple type : conservez la facture et transmettez-la avec le dossier. Vérifiez la formulation exacte de votre contrat, elle varie d’un assureur à l’autre.
Le bâchage arrête l’eau, il ne répare pas
Un bâchage est une mise en sécurité provisoire : il empêche l’eau d’entrer et le sinistre de s’aggraver, mais il ne remet aucune tuile en place et ne rend aucune couverture étanche. Il doit apparaître sur le devis comme une ligne distincte de la réparation, et il tient seulement le temps d’organiser le vrai chantier.
Ce que cela empêche est pourtant considérable : l’isolant qui se gorge d’eau et ne sèche plus, le plâtre qui tombe, le plancher qui gonfle, l’installation électrique qui prend l’humidité. Entre une toiture ouverte bâchée le jour même et la même toiture laissée quinze jours à la pluie, ce n’est pas le même sinistre.
Une bâche vieillit vite. Elle se fatigue au soleil, elle prend le vent si elle est mal lestée, et elle peut arracher en partant ce qu’elle protégeait. Une entreprise qui vous présente un bâchage comme une réparation vous vend deux fois le même toit.
Le second livrable d’une intervention d’urgence est écrit, et il compte autant que la bâche : un constat des désordres relevés, daté, appuyé sur les photos prises sur place, qui distingue ce que le vent a provoqué de ce qui était déjà abîmé. C’est la pièce que votre assureur réclame, et c’est aussi ce qui évite qu’on vous oppose plus tard un défaut d’entretien antérieur.
Quand vous appelez pour une mise en sécurité, nous ne promettons pas d’être là dans l’heure. Nous vous disons franchement dans quel délai nous pouvons passer, et ce qu’il faut faire en attendant. Un délai tenu vaut mieux qu’un chiffre annoncé au téléphone pour décrocher l’intervention.
À Marolles-en-Hurepoix (91630), le vent trouve toujours les mêmes points
Le vent n’attaque presque jamais le milieu d’un versant. Il s’engouffre par les bords et par les lignes : les rives, le faîtage, les arêtiers, le tour d’une souche de cheminée, le pourtour d’une fenêtre de toit. Ce sont ces points-là qu’on regarde en premier après un coup de vent, et ce sont eux qui disent si la couverture a réellement souffert ou si elle a simplement perdu trois tuiles.
La commune a deux bâtis, et ils ne cèdent pas au même endroit. Autour de l’église, le vieux bourg aligne des couvertures en petits éléments sur charpente traditionnelle, avec des faîtages scellés au mortier et des souches anciennes : quand le mortier a éclaté, les faîtières ne sont plus retenues que par leur poids. Vers la gare, et entre les deux pôles, les pavillons de la seconde moitié du XXᵉ siècle sont en tuile mécanique ou en tuile béton, avec des rives scellées au mortier et une zinguerie d’origine qui a l’âge de la maison.
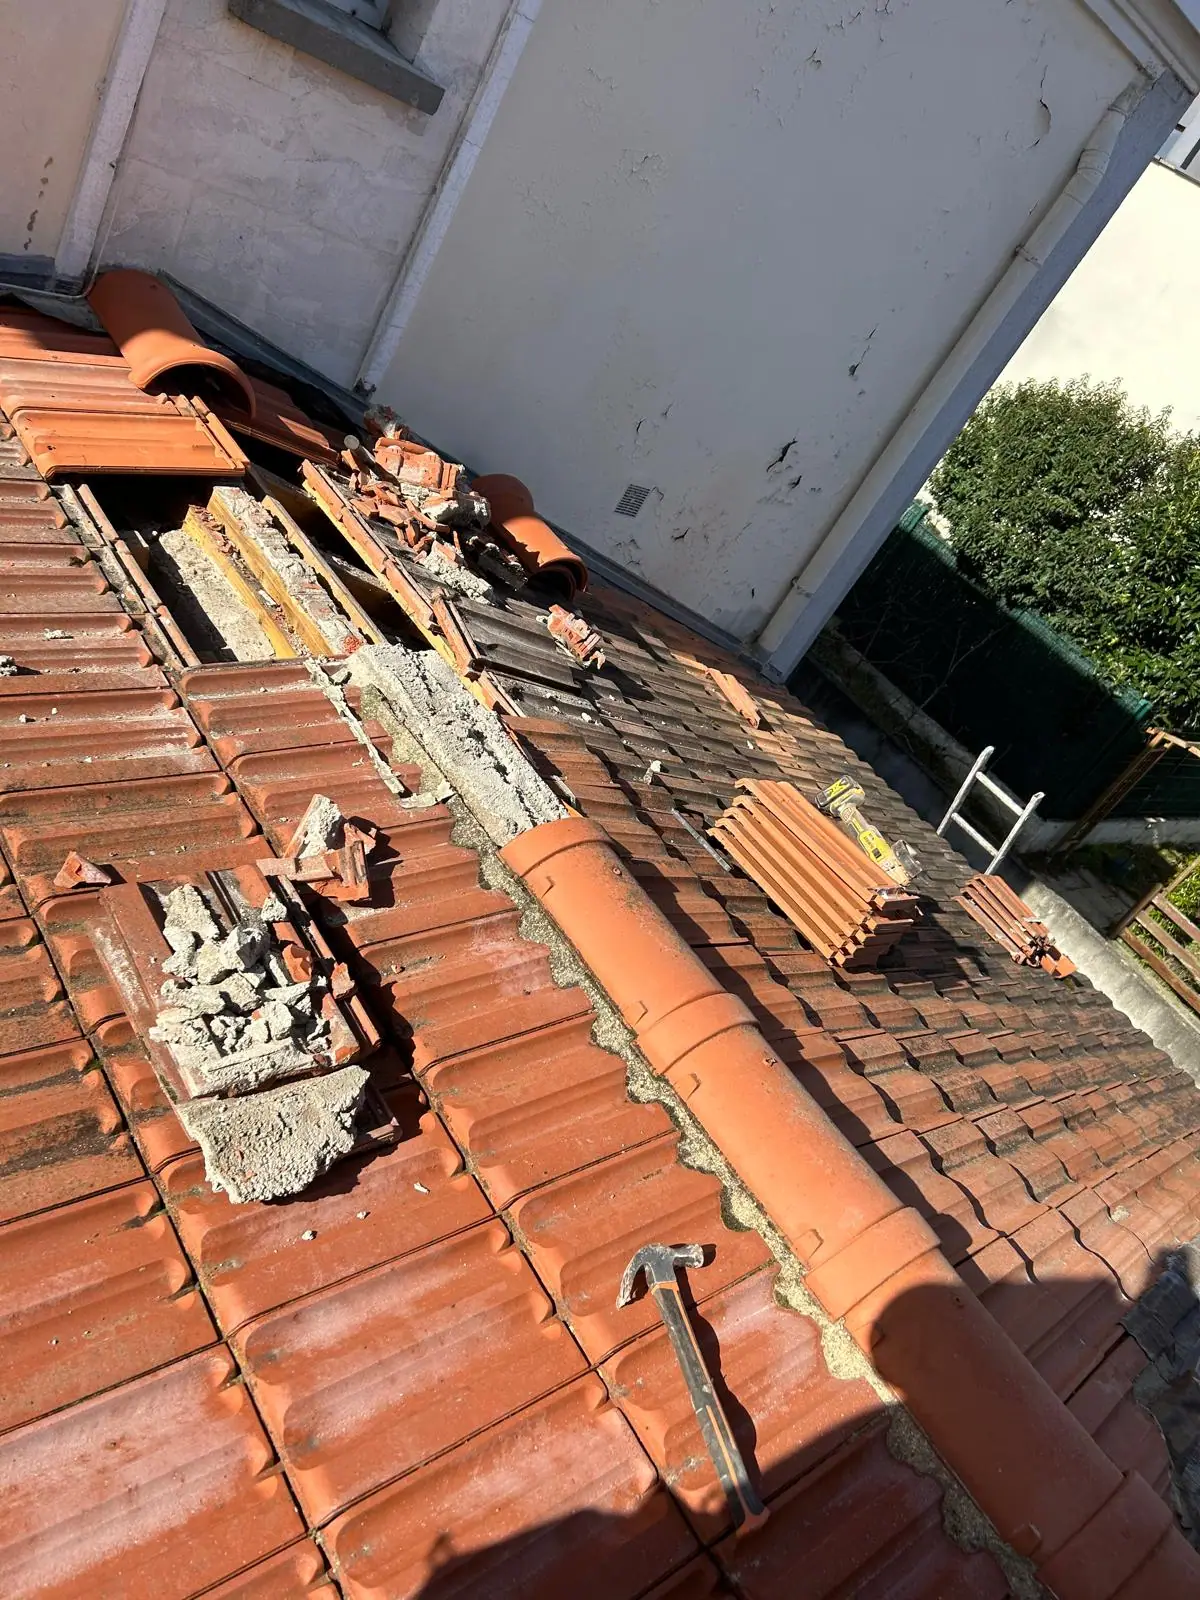
Dans les deux cas, le vent fait le tri : il emporte ce qui n’était déjà plus tenu. Un remplacement de tuiles suffit quand le support est sain et que les éléments manquants se retrouvent. Quand une rive ou un faîtage a lâché sur toute une longueur, c’est la ligne entière qu’il faut reprendre, et l’on est alors dans une réparation de toiture en bonne et due forme — avec un devis qui distingue ce que le vent a causé du reste.
Questions fréquentes
Que faire juste après une tempête si des tuiles sont tombées ?
Ne montez pas sur le toit et écartez-vous du pied des murs : une tuile qui tient encore peut descendre une heure plus tard, sans nouveau coup de vent. Mettez les occupants et les véhicules à l’abri, coupez l’électricité de la zone concernée si l’eau approche d’un point lumineux, photographiez les désordres depuis le sol, puis appelez un couvreur pour une mise en sécurité.
Le bâchage d’une toiture est-il une réparation ?
Un bâchage est une mise en sécurité provisoire : il empêche l’eau d’entrer et le sinistre de s’aggraver, mais il ne remet aucune tuile en place et ne rend aucune couverture étanche. Il doit apparaître sur le devis comme une ligne distincte de la réparation, et il tient seulement le temps d’organiser le vrai chantier.
Dans quel délai faut-il déclarer un sinistre tempête à son assurance ?
Le délai de déclaration est fixé par votre contrat, mais la loi interdit qu’il soit inférieur à cinq jours ouvrés à compter du moment où vous avez connaissance du sinistre. Un dégât causé par le vent relève de la garantie tempête, présente dans les contrats qui garantissent l’incendie : aucun arrêté de catastrophe naturelle n’est à attendre pour déclarer.
Nous intervenons sur les deux pôles de Marolles-en-Hurepoix (91630), à 4,6 km du siège. Après un coup de vent, appelez d’abord : nous vous dirons quoi faire en attendant, et dans quel délai nous pouvons passer pour la mise en sécurité. Le diagnostic et le devis sont gratuits, le devis vous parvient sous 24 heures : contactez-nous.
Besoin d'un couvreur qualifié pour votre toiture ?
06 56 89 47 17 — Devis gratuitUrgence toiture
Une fuite en cours ? Ne laissez pas l'eau travailler.
Bâchage, mise hors d'eau et recherche de l'origine de l'infiltration. Les urgences passent avant le reste du planning — Saint-Germain-lès-Arpajon et Essonne (91).